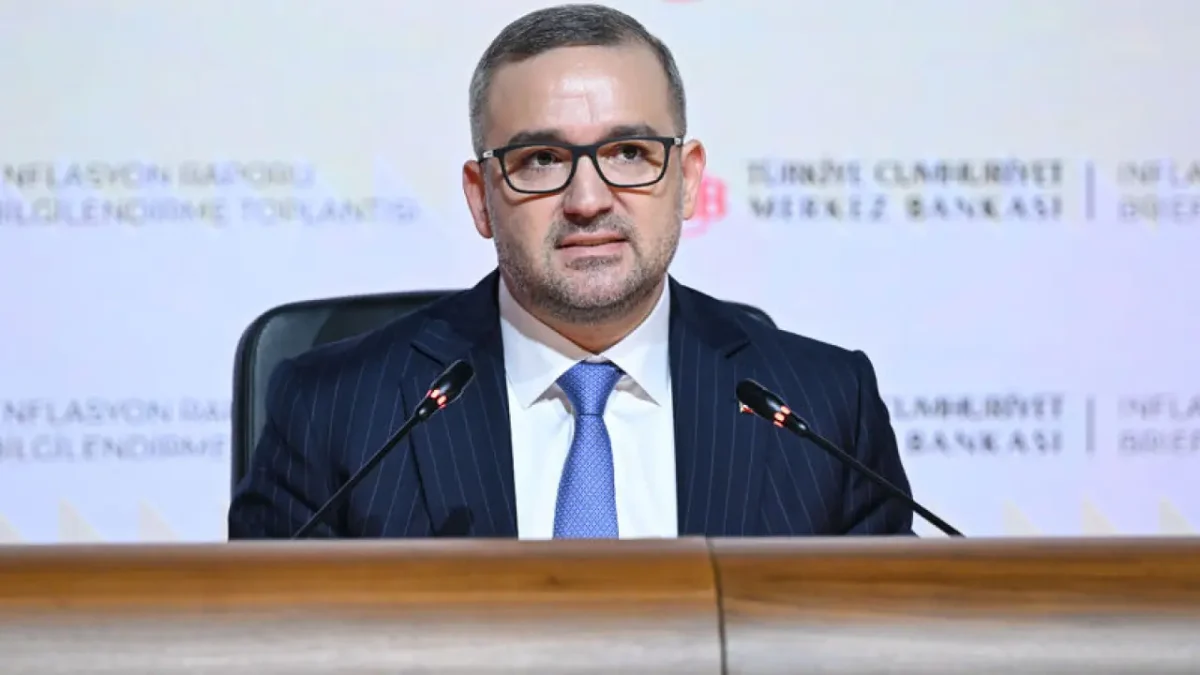
Die türkische Zentralbank (TCMB) hat ihre Inflationsprognosen für die kommenden Jahre deutlich angehoben. Zugleich erklärte sie, dass die Anhebung kein Signal für eine Lockerung der Geldpolitik sei. Notenbankchef Fatih Karahan stellte den letzten Inflationsbericht des Jahres bei einer Pressekonferenz in Istanbul vor.
Demnach erwartet die TCMB für das Jahresende 2026 nun eine Teuerung von 29,5 Prozent statt wie bisher prognostiziert 28 Prozent. Für 2027 wurde die Prognose von 15 auf 21 Prozent erhöht. Das Zwischenziel für 2026 bleibt unverändert bei 24 Prozent. Für 2027 steigt es von 15 auf 21 Prozent und für 2028 von 9 auf 13,5 Prozent.
Karahan begründete die Korrektur mit kriegsbedingten Unsicherheiten, langfristig hohen Energiepreisen und höheren Annahmen für Nahrungsmittelpreise. In die Prognose seien auch der makroökonomische Rahmen des mittelfristigen Wirtschaftsprogramms (OVP) und regulierte Preise eingeflossen. Die Notenbank erhöhte ihre Ölpreisannahme für 2026 von 87,8 auf 97,2 US-Dollar je Barrel und für 2027 von 76,4 auf 86,7 US-Dollar. Die Annahme für die Nahrungsmittelinflation stieg für 2026 von 28,5 auf 31,3 Prozent.
Karahan betonte, dass die Aktualisierung kein Signal für eine Lockerung sei. Die Notenbank wolle an ihrer straffen Haltung festhalten, bis Preisstabilität erreicht sei. Die Desinflation setze sich zwar fort, verliere aber wegen energiepreisbedingter Angebotsschocks an Tempo. Die Energieinflation habe zuletzt 51,4 Prozent erreicht, während die Jahresrate in allen anderen Gruppen im Oktober gesunken sei.
Als Risiko nannte Karahan, dass sich die Inflationserwartungen nicht so stark verbessert hätten wie zu Jahresbeginn angenommen. Im November könnte der Rückgang der Jahresinflationsrate vorübergehend stocken, unter anderem wegen steigender Gemüsepreise. Die Notenbank wird ihre Entscheidungen an der Entwicklung der nächsten Monate ausrichten. Im Dienstleistungssektor verliert die Teuerung an Dynamik und die Mieten steigen langsamer.
Die Binnennachfrage kühlt ab, während die Industrieproduktion im dritten Quartal gesunken ist und Dienstleistungen zulegen. Der Leistungsbilanzsaldo bleibt unter dem historischen Durchschnitt. Zur Geldpolitik hieß es, dass die Risiken im Vergleich zur vorherigen Sitzung ausgewogener eingeschätzt würden. Die Wechselkurspolitik bleibt unverändert. Der Anteil der Lira im System liegt bei 61 bis 62 Prozent. Die Reserven sind um 28 Milliarden US-Dollar gesunken, was vor allem auf die Goldpreise zurückzuführen ist.